Strategi Pengamanan Data Pajak Karyawan dalam Sistem Coretax
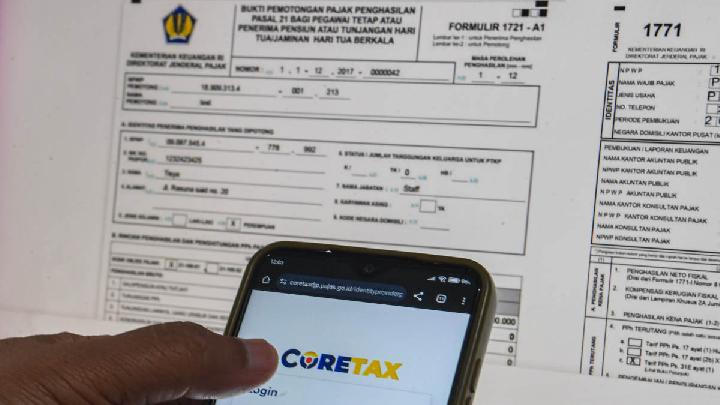
Menjaga Kerahasiaan Data Gaji Karyawan melalui Pengaturan Akses di Coretax
Perpajakan modern tidak lagi sebatas aktivitas menghitung kewajiban pajak, melakukan pembayaran, kemudian menyampaikan laporan kepada negara. Di balik seluruh proses tersebut terdapat aspek lain yang tidak kalah penting, yaitu pengelolaan informasi perpajakan secara aman. Terlebih sejak administrasi perpajakan semakin bergeser ke sistem digital, jumlah data yang dikelola perusahaan semakin besar dan beragam, termasuk informasi yang berkaitan langsung dengan kondisi keuangan karyawan.
Salah satu contoh data yang perlu dikelola dengan penuh kehati-hatian adalah informasi penghasilan pegawai. Dalam pelaksanaan pemotongan Pajak Penghasilan (PPh) Pasal 21, perusahaan tidak hanya berkewajiban menghitung dan memotong pajak, tetapi juga menerbitkan bukti potong bagi karyawan. Dokumen tersebut memuat sejumlah informasi penting mengenai penghasilan dan pajak yang dipotong sehingga akses terhadapnya perlu dibatasi sesuai dengan kebutuhan dan kewenangan masing-masing pihak.
Perkembangan sistem administrasi melalui Coretax DJP turut membawa perubahan dalam cara perusahaan mengelola akses informasi perpajakan. Sistem ini memungkinkan pengaturan kewenangan berdasarkan fungsi pengguna serta tempat kegiatan usaha (TKU). Dengan mekanisme tersebut, perusahaan dapat menentukan siapa yang boleh mengakses atau mengelola informasi tertentu berdasarkan tugas yang diberikan kepadanya.
Data Penghasilan Karyawan Bukan Sekadar Data Administratif
Informasi mengenai gaji dan penghasilan karyawan termasuk data yang perlu dijaga kerahasiaannya. Dalam perusahaan dengan jumlah pegawai yang besar, data penghasilan dapat mencakup berbagai komponen, mulai dari gaji pokok, tunjangan, bonus, hingga pajak yang dipotong.
Ketika informasi tersebut digunakan dalam administrasi PPh Pasal 21, sebagian datanya kemudian tercermin dalam bukti potong. Artinya, dokumen perpajakan tersebut sekaligus memuat informasi yang berhubungan dengan kondisi finansial individu.
Karena itu, pengelolaan bukti potong tidak seharusnya dipandang hanya sebagai kegiatan administratif rutin. Perusahaan juga perlu memastikan bahwa data tersebut hanya dapat diakses oleh pihak yang memiliki kepentingan dan kewenangan yang sesuai.
Risiko dapat muncul apabila akses diberikan terlalu luas. Misalnya, seorang pegawai yang hanya bertugas mengurus perpajakan pada satu unit perusahaan justru dapat melihat data penghasilan seluruh karyawan. Dari perspektif pengendalian internal, kondisi seperti ini dapat menciptakan celah yang sebenarnya tidak diperlukan dalam pelaksanaan pekerjaan.
Di sinilah pengaturan hak akses menjadi bagian penting dalam pengelolaan administrasi perpajakan digital.
Mengapa Pembatasan Akses Dibutuhkan?
Struktur perusahaan yang semakin kompleks membuat kebutuhan terhadap pengaturan akses menjadi semakin penting. Perusahaan dengan banyak cabang, divisi, atau unit bisnis tentu memiliki pembagian tanggung jawab yang berbeda-beda.
Seorang staf yang menangani administrasi penggajian pada suatu unit, misalnya, belum tentu membutuhkan informasi mengenai penghasilan pegawai dari unit lain. Demikian pula pegawai yang bertugas menyiapkan dokumen belum tentu harus memiliki kewenangan untuk menandatangani dokumen tersebut.
Pemisahan antara penyusun, pemeriksa, dan pihak yang memberikan persetujuan merupakan bagian dari pengendalian internal. Salah satu pendekatan yang dapat diterapkan adalah prinsip need to know, yaitu memberikan akses informasi sebatas yang diperlukan seseorang untuk melaksanakan pekerjaannya.
Dengan prinsip tersebut, keamanan informasi tidak hanya mengandalkan sistem teknologi, tetapi juga didukung oleh pembagian kewenangan yang jelas di dalam organisasi.
TKU sebagai Bagian dari Pengelolaan Akses di Coretax
Coretax DJP memperkenalkan pengelolaan administrasi yang memungkinkan perusahaan mengatur aktivitas dan kewenangan berdasarkan tempat kegiatan usaha atau TKU.
TKU dapat digunakan untuk merepresentasikan tempat atau bagian tertentu yang berkaitan dengan kegiatan wajib pajak, termasuk bagian yang menjalankan fungsi administrasi. Dalam praktiknya, perusahaan dapat memanfaatkan struktur TKU untuk membantu membedakan kewenangan pengguna berdasarkan unit atau aktivitas yang menjadi tanggung jawabnya.
Sebagai ilustrasi, suatu perusahaan dapat mengatur TKU tertentu untuk aktivitas administrasi penggajian kelompok pegawai tertentu dan menggunakan TKU lain untuk aktivitas administrasi pada kelompok atau unit berbeda. Dengan struktur tersebut, pembagian akses dapat dibuat lebih terarah sesuai dengan kebutuhan organisasi.
Hal yang perlu digarisbawahi adalah keberadaan beberapa TKU tidak secara otomatis berarti perusahaan mempunyai beberapa kewajiban pelaporan pajak yang terpisah. TKU merupakan bagian dari struktur administrasi dan pengelolaan aktivitas dalam sistem, bukan berarti setiap TKU menjadi entitas pajak yang berdiri sendiri.
Role Menentukan Batas Kewenangan Pengguna
Selain pengaturan berdasarkan TKU, Coretax juga menggunakan konsep role atau peran pengguna. Fitur ini memungkinkan perusahaan menentukan tindakan apa saja yang dapat dilakukan oleh seseorang dalam sistem.
Pembagian role menjadi penting karena proses administrasi pajak biasanya melibatkan beberapa fungsi. Pihak yang membuat dokumen belum tentu merupakan pihak yang berwenang memberikan tanda tangan elektronik. Dengan memisahkan kewenangan tersebut, perusahaan dapat mengurangi kemungkinan terjadinya akses atau tindakan yang tidak sesuai dengan tanggung jawab pengguna.
Dalam pengelolaan PPh Pasal 21/26, misalnya, terdapat beberapa fungsi yang dapat dibedakan, antara lain:
Drafter e-Bupot PPh Masa Pasal 21/26, yang bertugas menyusun dokumen bukti potong.
Penandatangan e-Bupot PPh Masa Pasal 21/26, yang memiliki kewenangan untuk memberikan tanda tangan elektronik terhadap dokumen.
Penandatangan SPT Masa PPh Pasal 21, yang berwenang melakukan proses penandatanganan Surat Pemberitahuan.
Pembagian tersebut menunjukkan bahwa pemberian akses dalam sistem bukan sekadar persoalan teknis. Role berkaitan langsung dengan tanggung jawab seseorang dalam proses administrasi perpajakan. Oleh sebab itu, perusahaan perlu memastikan setiap kewenangan diberikan kepada pengguna yang tepat.
Tahapan Mengatur TKU dan Role Pengguna
Pengelolaan TKU dan role perlu dilakukan melalui akun yang memiliki kewenangan sesuai ketentuan dalam Coretax.
Untuk menambahkan TKU, wajib pajak badan dapat mengakses akun Coretax menggunakan akses person in charge (PIC). Selanjutnya, pengguna dapat membuka Portal Saya, kemudian menuju Profil Saya dan memilih Informasi Umum.
Pada bagian Tempat Kegiatan Usaha/Sub Unit, pengguna dapat memilih opsi untuk menambahkan TKU dan memasukkan informasi yang diperlukan sesuai dengan struktur kegiatan perusahaan.
Setelah TKU tersedia, tahap berikutnya adalah mengatur kewenangan pengguna. Pengaturan tersebut dapat dilakukan melalui menu Portal Saya, kemudian Profil Saya, lalu Wakil/Kuasa Saya. PIC TKU yang telah ditentukan selanjutnya dapat diberikan kewenangan melalui fitur Assign Roles.
Pada tahap ini, perusahaan perlu menyesuaikan role dengan pekerjaan masing-masing pengguna. Apabila seorang pegawai hanya bertugas menyusun dokumen, kewenangannya tidak perlu diperluas menjadi pihak yang memiliki hak untuk melakukan penandatanganan apabila tanggung jawab tersebut berada pada pegawai lain.
Keamanan Data Tidak Berhenti pada Teknologi
Sistem digital dapat menyediakan berbagai mekanisme keamanan, tetapi efektivitasnya tetap dipengaruhi oleh cara organisasi menggunakannya. Pengaturan akses yang kurang tepat dapat menyebabkan fungsi keamanan yang tersedia tidak dimanfaatkan secara optimal.
Karena itu, perusahaan perlu memiliki struktur pembagian tugas yang jelas sebelum menentukan role pengguna. Pemberian akses sebaiknya didasarkan pada pekerjaan dan tanggung jawab aktual, bukan semata-mata berdasarkan jabatan atau kebutuhan sementara.
Pengawasan juga perlu dilakukan secara berkala. Ketika seorang pegawai pindah divisi, berganti tugas, atau tidak lagi bekerja di perusahaan, hak aksesnya perlu ditinjau dan disesuaikan. Langkah tersebut penting untuk mencegah akun yang sudah tidak relevan tetap mempunyai kewenangan terhadap informasi perpajakan.
Dengan kata lain, perlindungan data merupakan kombinasi antara teknologi, prosedur internal, serta kedisiplinan pengguna.
Membangun Administrasi Perpajakan Digital yang Lebih Terkendali
Digitalisasi administrasi perpajakan memberikan peluang bagi perusahaan untuk menjalankan proses yang lebih terintegrasi. Namun, kemudahan akses terhadap informasi perlu diimbangi dengan pengendalian yang memadai.
Dalam konteks Coretax, pengaturan TKU dan role dapat menjadi bagian dari upaya perusahaan membangun struktur kewenangan yang lebih terarah. Informasi penghasilan karyawan dapat dikelola oleh pihak yang memang membutuhkan akses, sementara fungsi penyusunan dan penandatanganan dokumen dapat dipisahkan sesuai tanggung jawab.
Pada akhirnya, administrasi perpajakan digital tidak hanya berbicara tentang seberapa cepat perusahaan dapat membuat bukti potong atau menyampaikan laporan. Aspek keamanan informasi juga menjadi bagian penting dari tata kelola perpajakan.
Perusahaan yang mampu menggabungkan digitalisasi dengan pembatasan akses yang tepat dapat menciptakan proses administrasi yang lebih tertib sekaligus membantu menjaga kerahasiaan informasi karyawan. Dalam lingkungan perpajakan yang semakin digital, perlindungan data menjadi salah satu unsur penting untuk membangun sistem administrasi yang aman, terkontrol, dan dapat dipercaya.
Recent Posts
2026-09-23 06:43:15
2026-09-21 16:09:25
2026-09-19 11:26:14
2026-09-15 11:44:35
