Pemeriksaan BPK Ungkap Risiko dalam Penyaluran Restitusi Pendahuluan
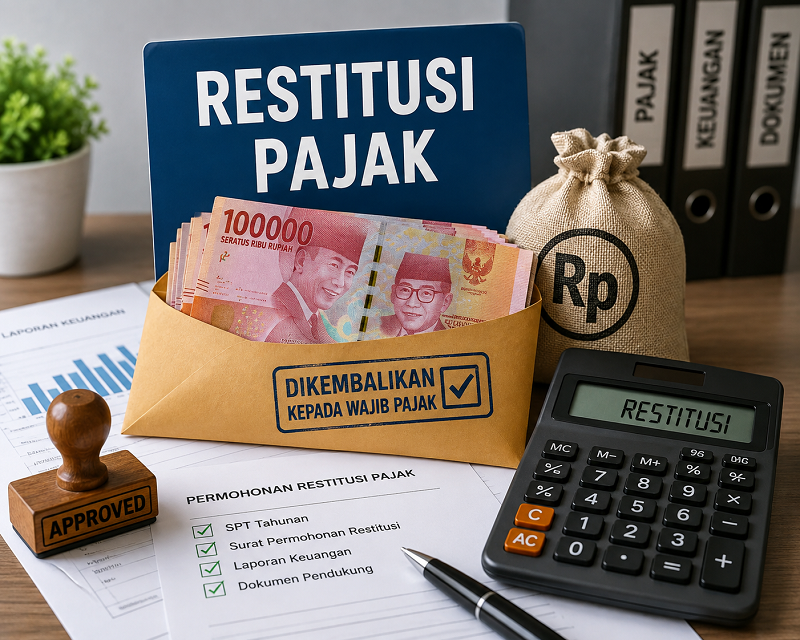
BPK Soroti Pemberian Restitusi Pajak kepada WP Berisiko Tinggi, Pemerintah Terbitkan PMK 28/2026
Temuan Badan Pemeriksa Keuangan (BPK) terkait penyaluran fasilitas restitusi pajak menjadi salah satu faktor yang mendorong pemerintah melakukan pembenahan regulasi perpajakan. Dalam hasil pemeriksaannya, BPK mengungkap adanya pemberian fasilitas pengembalian pendahuluan kelebihan pembayaran pajak kepada wajib pajak (WP) yang memiliki tingkat risiko kepatuhan tinggi.
Persoalan tersebut kemudian menjadi perhatian pemerintah hingga diterbitkannya Peraturan Menteri Keuangan (PMK) Nomor 28 Tahun 2026 tentang Tata Cara Pengembalian Pendahuluan Kelebihan Pembayaran Pajak.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP) menjelaskan bahwa hasil pemeriksaan BPK menunjukkan fasilitas restitusi pendahuluan belum sepenuhnya diberikan kepada wajib pajak dengan profil kepatuhan yang sesuai dengan ketentuan.
Dengan adanya temuan tersebut, pemerintah menilai perlu dilakukan evaluasi terhadap mekanisme pemberian fasilitas restitusi. Penyesuaian aturan diharapkan dapat memperketat proses penentuan wajib pajak yang berhak menerima pengembalian pendahuluan.
Penerbitan PMK 28/2026 juga tidak terlepas dari perkembangan nilai restitusi yang harus dibayarkan pemerintah. DJP mencatat bahwa jumlah pengembalian kelebihan pembayaran pajak menunjukkan kecenderungan meningkat setiap tahunnya.
Di sisi lain, pemerintah tetap mengakui restitusi sebagai hak wajib pajak ketika jumlah pajak yang dibayarkan ternyata melebihi kewajiban sebenarnya. Meski demikian, pemberian pengembalian dana tersebut perlu disertai proses pengawasan yang memadai.
DJP memandang bahwa setiap permohonan restitusi harus diteliti secara cermat untuk memastikan tidak terdapat penyalahgunaan fasilitas oleh pihak yang tidak memenuhi ketentuan kepatuhan perpajakan.
Oleh karena itu, penelitian yang lebih menyeluruh diperlukan untuk mengidentifikasi pola pengajuan restitusi serta memastikan bahwa pengembalian dana negara diberikan kepada wajib pajak yang memang memenuhi persyaratan.
Dalam regulasi terbaru, pemerintah melakukan penyempurnaan terhadap sejumlah ketentuan yang mengatur penerima fasilitas pengembalian pendahuluan. Perubahan tersebut mencakup penyesuaian kriteria dan persyaratan bagi wajib pajak yang ingin memanfaatkan fasilitas tersebut.
Sebelumnya, terdapat tiga kategori wajib pajak yang dapat memperoleh fasilitas restitusi pendahuluan. Kategori pertama adalah wajib pajak dengan kriteria tertentu sebagaimana tercantum dalam Pasal 17C Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP).
Kategori kedua mencakup wajib pajak yang memenuhi persyaratan tertentu sesuai Pasal 17D UU KUP. Sementara itu, kategori ketiga adalah pengusaha kena pajak (PKP) dengan risiko rendah sebagaimana diatur dalam Pasal 9 ayat (4c) Undang-Undang Pajak Pertambahan Nilai (PPN).
Melalui pemberlakuan PMK 28/2026, pemerintah berupaya menyeimbangkan dua kepentingan dalam sistem perpajakan. Di satu sisi, kemudahan memperoleh restitusi tetap perlu diberikan kepada wajib pajak yang berhak. Namun, di sisi lain, pengawasan harus diperkuat agar fasilitas tersebut tidak dimanfaatkan oleh wajib pajak yang memiliki tingkat risiko kepatuhan tinggi.
Penyempurnaan aturan ini diharapkan dapat meningkatkan ketepatan penyaluran restitusi sekaligus menjaga akuntabilitas pengelolaan penerimaan negara.
Recent Posts
2026-11-09 10:53:06
2026-11-07 05:34:56
2026-11-05 07:02:51
2026-11-03 17:33:36
2026-10-30 12:35:10
