Jangan Cuma Lihat Nominal, Ini yang Harus Dicek Saat STP Pajak Diterima
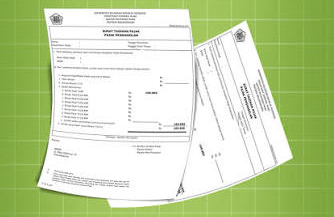
Jangan Langsung Panik, Ini yang Harus Dilakukan Saat Menerima STP Pajak
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan mengingatkan wajib pajak agar tidak terburu-buru panik ketika menerima Surat Tagihan Pajak (STP).
Menurut DJP, salah satu kekeliruan yang masih sering terjadi adalah wajib pajak hanya melihat besarnya nominal yang harus dibayar tanpa terlebih dahulu memahami penyebab munculnya tagihan tersebut.
Fungsional Penyuluh Pajak Direktorat P2 Humas DJP menjelaskan, STP sebaiknya dibaca secara menyeluruh sebelum wajib pajak mengambil tindakan. Informasi yang tercantum dalam dokumen tersebut perlu dipahami agar tidak terjadi kesalahan dalam menindaklanjutinya.
“Sering kali di lapangan muncul masalah karena kawan pajak langsung fokus pada nominal tagihan tanpa membaca alasan penerbitannya,” ujarnya.
Ada beberapa bagian penting yang perlu diperiksa ketika STP diterima. Wajib pajak antara lain perlu memastikan jenis pajak yang ditagihkan, masa dan tahun pajak, jumlah kewajiban yang tercantum, serta dasar atau alasan diterbitkannya STP.
Cocokkan dengan Dokumen yang Dimiliki
Setelah mengetahui alasan penerbitan STP, wajib pajak disarankan melakukan pengecekan terhadap data dan dokumen yang tersimpan.
Pengecekan dapat dilakukan dengan membandingkan informasi dalam STP dengan bukti pembayaran pajak, bukti pemotongan atau pemungutan, maupun dokumen transaksi yang berkaitan dengan kewajiban tersebut.
Langkah ini penting untuk memastikan bahwa tagihan yang diterima telah sesuai dengan kondisi dan data perpajakan wajib pajak.
Jika terdapat bagian yang tidak dimengerti atau ditemukan dugaan ketidaksesuaian, wajib pajak sebaiknya segera meminta penjelasan kepada DJP. Konsultasi dapat dilakukan melalui kanal resmi, seperti Kring Pajak, Kantor Pelayanan Pajak (KPP), maupun saluran resmi DJP lainnya.
Wajib pajak juga tidak disarankan menunda pencarian informasi hingga mendekati atau bahkan melewati tenggat pembayaran.
Tagihan Benar atau Ada Ketidaksesuaian?
Setelah melakukan pemeriksaan, wajib pajak perlu menentukan tindakan berikutnya berdasarkan kondisi yang dihadapi.
Jika tagihan yang tercantum dalam STP telah sesuai, kewajiban tersebut sebaiknya segera dilunasi. Dengan demikian, wajib pajak dapat menghindari persoalan yang berpotensi muncul apabila kewajiban tersebut dibiarkan.
Di sisi lain, apabila wajib pajak memenuhi ketentuan untuk memperoleh fasilitas atau menggunakan hak tertentu dalam penyelesaian kewajiban pajak, terdapat mekanisme yang dapat ditempuh sesuai aturan perpajakan. Salah satunya berupa pengajuan angsuran atau penundaan pembayaran apabila memenuhi persyaratan.
Dengan kata lain, persoalan utama bukan hanya terletak pada diterbitkannya STP, tetapi juga pada bagaimana wajib pajak merespons dokumen tersebut.
Jangan Lupa Cek Akun Coretax
DJP juga mengingatkan bahwa perkembangan sistem administrasi perpajakan membuat wajib pajak perlu lebih aktif memantau informasi yang masuk.
Seiring penerapan Coretax, wajib pajak tidak dapat lagi hanya mengandalkan surat fisik yang dikirimkan oleh kantor pajak. Berbagai informasi dan dokumen perpajakan, termasuk STP, dapat disampaikan secara elektronik melalui akun wajib pajak.
Karena itu, wajib pajak dianjurkan rutin membuka dan memeriksa akun Coretax. Data kontak, termasuk alamat email, juga perlu dipastikan tetap aktif dan diperbarui apabila terjadi perubahan.
Kebiasaan memeriksa dokumen perpajakan secara berkala dapat membantu wajib pajak mengetahui lebih cepat apabila terdapat kewajiban yang harus diselesaikan.
Semakin dini sebuah tagihan diketahui dan ditindaklanjuti, semakin besar peluang wajib pajak menyelesaikannya sebelum masuk ke tahapan penagihan berikutnya.
Penagihan Pajak Bisa Berlanjut
DJP menjelaskan bahwa penagihan pajak memiliki tahapan yang harus dilalui. Apabila kewajiban pajak tidak diselesaikan, proses penagihan dapat berkembang mulai dari penerbitan surat teguran hingga surat paksa.
Jika kewajiban masih belum dipenuhi, tindakan penagihan dapat berlanjut ke tahap penyitaan. Dalam kondisi tertentu, barang yang telah disita juga dapat dijual melalui mekanisme lelang.
Oleh sebab itu, STP sebaiknya tidak dipandang sebagai dokumen yang bisa diabaikan. Wajib pajak perlu segera memeriksa isi dan dasar penerbitannya, melakukan pencocokan data, serta menentukan langkah penyelesaian sesuai ketentuan yang berlaku.
Respons yang cepat dan tepat sejak awal dapat membantu wajib pajak menghindari berlanjutnya proses penagihan.
Recent Posts
2026-09-15 11:44:35

2026-09-12 05:52:49
2026-09-07 18:21:29
2026-09-05 06:49:42
