Validasi SKT dalam Coretax: Dampak PMK 55 tahun 2026 terhadap Keamanan Informasi Perusahaan
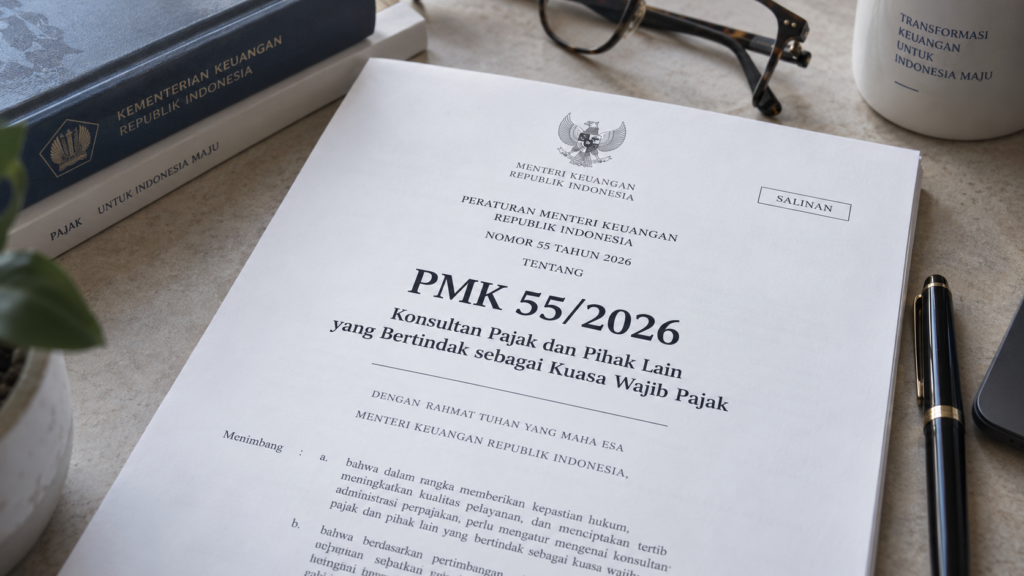
Memahami Validasi SKT dalam Penunjukan Wakil atau Kuasa di Coretax
Digitalisasi administrasi perpajakan di Indonesia membawa perubahan besar dalam cara wajib pajak menjalankan hak dan kewajibannya. Kehadiran Core Tax Administration System (Coretax) membuat berbagai proses perpajakan, seperti pendaftaran, pembayaran, hingga penyampaian laporan, semakin terintegrasi dalam satu sistem elektronik.
Perubahan tersebut juga diikuti dengan penyesuaian dari sisi regulasi. Salah satunya melalui Peraturan Menteri Keuangan Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak (PMK-55/2026). Aturan ini memberikan landasan mengenai pihak-pihak yang dapat mewakili wajib pajak sekaligus menetapkan persyaratan dan mekanisme yang harus dipenuhi.
Dalam penerapannya, muncul sejumlah pertanyaan dari wajib pajak, terutama mengenai penunjukan staf perusahaan atau pihak tertentu sebagai wakil dan kuasa di Coretax. Salah satu hal yang cukup banyak dipertanyakan adalah alasan sistem meminta validasi Surat Keterangan Terdaftar (SKT) ketika proses penunjukan dilakukan.
PMK-55/2026 dan Penguatan Peran Kuasa Wajib Pajak
PMK-55/2026 tidak hanya mengatur prosedur pemberian kuasa, tetapi juga memberikan kerangka yang lebih jelas mengenai kompetensi dan tanggung jawab pihak yang membantu wajib pajak dalam menjalankan urusan perpajakan.
Ketentuan tersebut mencakup konsultan pajak maupun pihak lain yang memperoleh kewenangan untuk menjalankan hak dan memenuhi kewajiban perpajakan atas nama wajib pajak. Dalam konteks perusahaan, pihak lain ini dapat mencakup staf internal yang ditunjuk untuk menangani administrasi perpajakan.
Salah satu aspek penting dalam aturan tersebut adalah persyaratan kompetensi. Individu yang menjalankan peran sebagai kuasa wajib pajak, selain pihak keluarga yang dikecualikan berdasarkan ketentuan, harus memenuhi persyaratan kompetensi yang ditetapkan. Hal ini antara lain dibuktikan melalui Surat Keterangan Kompetensi (SKK) yang diperoleh berdasarkan proses pengujian kompetensi.
Dengan adanya persyaratan tersebut, pihak yang memperoleh kewenangan untuk menangani urusan perpajakan diharapkan memiliki pengetahuan dan kemampuan yang memadai. Standar ini sekaligus menjadi bagian dari upaya menciptakan praktik pemberian kuasa yang lebih tertib dan dapat dipertanggungjawabkan.
Mengapa SKT Perlu Divalidasi di Coretax?
Persyaratan kompetensi dan legalitas merupakan satu aspek. Namun, ketika kewenangan tersebut diterapkan dalam sistem digital, terdapat aspek lain yang tidak kalah penting, yaitu keamanan akses terhadap informasi perpajakan.
Coretax menyimpan berbagai informasi yang bersifat sensitif, termasuk data administrasi dan transaksi perpajakan wajib pajak. Karena itu, tidak setiap orang dapat diberikan akses begitu saja meskipun secara internal ia ditugaskan untuk menangani administrasi pajak perusahaan.
Validasi SKT dalam proses penunjukan berfungsi sebagai bagian dari mekanisme verifikasi identitas dan kewenangan pihak yang akan memperoleh akses. Sistem perlu memastikan bahwa orang atau pihak yang ditunjuk memang memiliki keterkaitan serta status yang sesuai dengan ketentuan yang berlaku.
Dengan demikian, proses validasi tersebut dapat dipandang sebagai lapisan pengamanan administratif sebelum seseorang memperoleh kewenangan untuk mengakses atau menjalankan aktivitas perpajakan atas nama wajib pajak.
Bagi perusahaan, mekanisme ini memiliki arti penting karena dapat membantu membatasi akses hanya kepada pihak yang memang telah diberikan kewenangan. Pengaturan semacam ini juga dapat mengurangi risiko akses yang tidak semestinya terhadap informasi perpajakan.
Cara Menunjuk Wakil atau Kuasa Melalui Coretax
Wajib pajak yang ingin memberikan kewenangan kepada pihak lain dapat menggunakan fitur penunjukan wakil atau kuasa yang tersedia di Portal Coretax.
Pihak yang akan menjalankan kewenangan tersebut perlu terhubung dengan profil digital wajib pajak yang memberikan kuasa. Proses ini dilakukan melalui menu "Penunjukan Wakil/Kuasa".
Menu tersebut dapat ditemukan pada bagian "Perubahan Status" di dalam Portal Saya. Dari menu tersebut, wajib pajak dapat melakukan proses penunjukan sesuai dengan jenis kewenangan dan pihak yang akan diberikan akses.
Tahapan ini menjadi penting karena pemberian akses dalam sistem perpajakan digital bukan hanya berkaitan dengan kebutuhan administratif, tetapi juga menyangkut pengendalian terhadap siapa yang dapat bertindak atas nama wajib pajak.
Digitalisasi Pajak Membutuhkan Pengaturan Akses yang Ketat
Peralihan menuju administrasi perpajakan berbasis digital pada akhirnya tidak hanya mengubah cara wajib pajak menyampaikan laporan atau melakukan pembayaran. Perubahan tersebut juga mengharuskan adanya tata kelola akses yang lebih terstruktur.
Dalam konteks tersebut, PMK-55/2026 dan mekanisme yang diterapkan dalam Coretax memiliki keterkaitan yang erat. Regulasi memberikan dasar mengenai siapa yang dapat bertindak sebagai kuasa dan persyaratan yang harus dipenuhi, sedangkan sistem digital menerapkan mekanisme verifikasi serta pengendalian akses.
Karena itu, validasi SKT sebaiknya dipahami sebagai bagian dari proses memastikan bahwa pemberian kewenangan di dalam Coretax dilakukan kepada pihak yang tepat dan sesuai dengan ketentuan.
Bagi wajib pajak maupun perusahaan, memahami mekanisme ini akan membantu proses transisi ke sistem perpajakan digital berjalan lebih tertib. Pada akhirnya, keamanan data, kejelasan kewenangan, dan kepatuhan terhadap regulasi menjadi tiga hal yang harus berjalan beriringan dalam pengelolaan administrasi perpajakan melalui Coretax.
Recent Posts
2026-09-15 11:44:35

2026-09-12 05:52:49
2026-09-07 18:21:29
